
رام الله مكس- لم تعد أزمة الشيكات في السوق الفلسطينية تقتصر على الإجراءات المصرفية أو صعوبة التعامل بالشيكل، بل امتدت آثارها إلى تفاصيل الحياة الاقتصادية والمعيشية للمواطنين، من شراء الشقق والسيارات وتأثيث المنازل إلى تكاليف الزواج والمشتريات اليومية، في ظل تراجع الاعتماد على الشيكات كوسيلة دفع وتقسيط أساسية.
ومع انخفاض قيمة الشيكات المتداولة من نحو ملياري دولار شهرياً قبل السابع من تشرين الأول/أكتوبر 2023 إلى 1.2 مليار دولار حالياً، يبرز سؤال عن حجم الأثر الذي تتركه هذه القيود على الصفقات التجارية وقدرة المواطنين على تلبية احتياجاتهم.
وفي هذا السياق، قال الناطق باسم غرفة تجارة وصناعة نابلس، ياسين دويكات، إن السياسات المصرفية الجديدة المتعلقة بتقنين إصدار دفاتر الشيكات وتقييد قبول الإيداعات النقدية بالشيكل، أحدثت أثراً مباشراً وملموساً على الدورة الاقتصادية والنشاط التجاري، وأسهمت في تراجع حجم الصفقات التجارية، وحرمت شريحة واسعة من المواطنين من وسيلة دفع كانت تتيح لهم الشراء بالتقسيط وتلبية احتياجاتهم.
وأوضح دويكات، في حديث لـ"الاقتصادي"، أن الشيكات تشكل إحدى أبرز وسائل الدفع المتداولة بين مختلف أطياف المجتمع الفلسطيني، سواء الموظفين أو التجار أو العمال، إذ يعتمد عليها المواطنون في سداد الالتزامات المالية وإتمام المشتريات، لا سيما الصفقات الكبيرة، ما يجعلها أداة مريحة ومرتبطة بشكل أساسي بآلية التقسيط.
وأضاف أن المتعارف عليه في السوق الفلسطينية أن المواطن الراغب في شراء سلعة أو اقتناء احتياج معين، يدفع جزءاً من قيمته نقداً، ويسدد المبلغ المتبقي من خلال شيكات مؤجلة تتناسب مع وضعه المالي ودخله الشهري، وهي آلية كانت تتيح للمواطنين تلبية احتياجاتهم وتنفيذ خططهم الشرائية، وفي الوقت ذاته تسهم في تنشيط الحركة التجارية وزيادة حجم المبيعات.
وأكد أن حرمان المواطنين من هذه الوسيلة التي تسهل معاملاتهم وتساعدهم على إتمام مشترياتهم، انعكس سلباً على حجم الصفقات التجارية وبرامج الشراء لدى مختلف شرائح المجتمع، مشيراً إلى أن هذه الآثار باتت واضحة وملموسة، ولا تقتصر على ملاحظاته الشخصية، بل يتحدث عنها خبراء اقتصاديون أيضاً.
800 مليون دولار تراجع شهري في حجم الشيكات
وفيما يتعلق بحجم التعاملات، أشار دويكات إلى أن قيمة الشيكات المتداولة في السوق الفلسطينية قبل السابع من تشرين الأول/أكتوبر 2023 كانت تبلغ نحو 24 مليار دولار سنوياً، بمعدل ملياري دولار شهرياً، فيما تراجعت حالياً إلى نحو 1.2 مليار دولار شهرياً.
وبذلك، يبلغ التراجع في متوسط قيمة الشيكات المتداولة نحو 800 مليون دولار شهرياً، وهو انخفاض كبير يعكس، وفق دويكات، حجم التراجع في الصفقات التجارية، إلى جانب تأثير القيود المصرفية على تداول الشيكات والحد من استخدامها بين المواطنين والتجار.
ولفت إلى أن هناك أسباباً أخرى أسهمت في تراجع حجم الشيكات المتداولة، من بينها الحصار والحواجز والبوابات العسكرية والاجتياحات الإسرائيلية، إلا أنه اعتبر أن السبب الرئيسي يتمثل في السياسات الجديدة التي تتبعها البنوك، وما نتج عنها من إحجام عن منح دفاتر الشيكات لمختلف شرائح المجتمع، إلى جانب تقييد قبول الإيداعات النقدية بالشيكل.
وحذر من أن استمرار هذه السياسة سيحرم أعداداً متزايدة من المواطنين من إمكانية الشراء بالتقسيط، وهي ممارسة تجارية متجذرة في السوق الفلسطينية، مشدداً على ضرورة إعادة البنوك النظر في إجراءاتها بما يضمن استمرار ما تبقى من الدورة الاقتصادية وحجم الصفقات التجارية بين المواطنين والتجار.
البنوك لا يجوز أن تلقي كامل العبء على المواطنين
وقال دويكات إن البنوك، في حال كانت تواجه مشكلة تكدس الشيكل في خزائنها وصعوبة التعامل معه، لا يجوز أن تلقي كامل المسؤولية على المواطنين وتحملهم وحدهم تبعات هذه الأزمة، بل ينبغي أن تتوزع الأعباء بين الطرفين، بحيث تتحمل البنوك جزءاً منها، ويتحمل المواطن الجزء الآخر.
وأضاف أن لدى البنوك تصنيفات داخلية للعملاء تستند إلى تاريخهم المصرفي ومدى التزامهم، ويمكن الاستناد إليها في تحديد أهلية العميل للحصول على دفتر شيكات من عدمه، موضحاً أن العميل الذي يحافظ على تصنيف ائتماني جيد وسجل مصرفي ملتزم يمكن أن يستمر في الحصول على دفاتر الشيكات وإجراء الإيداعات النقدية.
أما في حال تكرار إعادة الشيكات المحررة من العميل، وتراجع تصنيفه لدى البنك نتيجة ذلك، فمن الطبيعي أن يتخذ البنك إجراءات تتعلق بوقف منحه دفاتر شيكات، حفاظاً على حقوق الأطراف والتعاملات المالية.
وشدد على أن هذا التصنيف يوفر آلية تتيح للبنوك التمييز بين العملاء وفقاً لتاريخهم والتزامهم، بدلاً من اتباع سياسة عامة تؤدي إلى تقليص استخدام الشيكات وحرمان شريحة واسعة من المواطنين منها.
القيود تطال الزواج وتجهيز المنازل
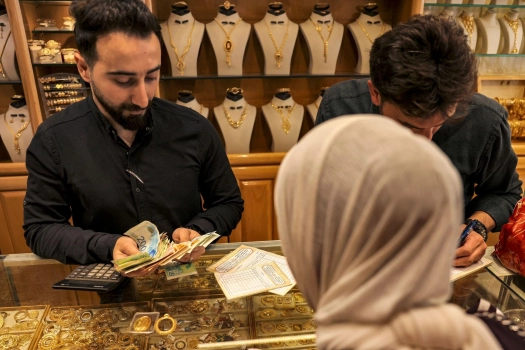
وأشار دويكات إلى أن آثار تراجع استخدام الشيكات لا تتوقف عند المشتريات التجارية المعتادة، بل تمتد إلى تفاصيل الحياة الاجتماعية والاقتصادية للمواطنين، موضحاً أن الكثير من الأسر كانت تعتمد على الشيكات في تغطية تكاليف الزواج وتجهيز الأبناء، من شراء الشقق السكنية والأثاث المنزلي والأجهزة الكهربائية والذهب، من خلال دفع جزء من القيمة نقداً وتقسيط الباقي بواسطة الشيكات.
وأضاف أن المواطن الذي كان يخطط لتزويج ابنه وشراء شقة له وتأثيث منزله وشراء مستلزماته، بات يواجه صعوبة في تنفيذ هذه الخطط مع تراجع توافر الشيكات بين أيدي المواطنين، الأمر الذي يحد من قدرتهم على الشراء بالتقسيط وإتمام هذه الالتزامات.
وحذر من أن استمرار السياسات المصرفية الحالية قد يؤدي على المدى البعيد إلى حرمان المواطنين من أسلوب التقسيط الذي شكل لسنوات إحدى الوسائل الأساسية لتسهيل عمليات البيع والشراء في السوق الفلسطينية.
وأكد دويكات أن للمواطن حرية اختيار وسيلة الدفع التي تناسبه، سواء من خلال البطاقات المصرفية أو الدفع النقدي أو الشيكات، ولا يجوز، وفق قوله، أن تسلبه البنوك هذه الحرية أو تفرض عليه أسلوباً واحداً للدفع.
دعوة لإعادة النظر في السياسات المصرفية
وشدد دويكات على أن تراجع حجم الصفقات التجارية بات ملموساً، في ظل شكاوى متزايدة من المواطنين والتجار والموظفين بشأن قلة توافر الشيكات وصعوبة استخدامها في المعاملات اليومية والشراء بالتقسيط.
ودعا البنوك العاملة في فلسطين إلى إعادة النظر في سياساتها المتعلقة بمنح دفاتر الشيكات وقبول الإيداعات النقدية، بما يحقق التوازن بين معالجة التحديات التي تواجه القطاع المصرفي والحفاظ على استمرار النشاط الاقتصادي والتجاري.
وأشار إلى أن بعض البنوك ما زالت تمنح دفاتر شيكات للعملاء الملتزمين وتقبل منهم الإيداعات النقدية، معتبراً أن استمرار هذه الممارسات يعكس إمكانية التعامل مع الأزمة من خلال إجراءات تراعي السجل المصرفي للعملاء، بدلاً من التضييق على مختلف شرائح المجتمع.
ودعا في الختام، إلى توزيع أعباء أزمة الشيكل وعدم تحميل المواطنين وحدهم نتائجها، محذراً من أن استمرار القيود الحالية سيؤدي إلى مزيد من التراجع في الصفقات التجارية، ويقوض إحدى الأدوات التي اعتاد عليها الفلسطينيون في تسيير شؤونهم الاقتصادية والمعيشية.


